Uang Mengalir, UMKM Lampung Masih Berjuang: Saatnya Mengukur Dampak Inklusi Keuangan
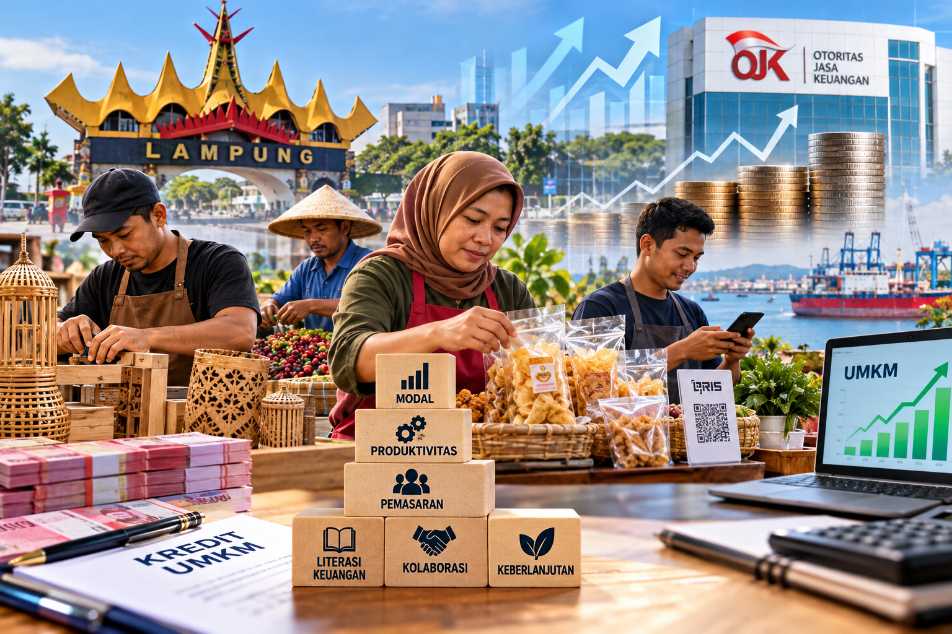
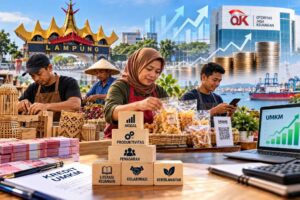
BANDAR LAMPUNG — Akses terhadap layanan keuangan semakin terbuka. Kredit perbankan terus mengalir, layanan keuangan digital berkembang, dan minat masyarakat terhadap investasi menunjukkan pertumbuhan. Namun, di balik perkembangan tersebut, masih ada pertanyaan penting yang perlu dijawab: apakah semakin luasnya akses keuangan benar-benar membuat usaha mikro, kecil, dan menengah (UMKM) di Lampung semakin kuat?
Pertanyaan ini bukan sekadar persoalan angka statistik. Di balik setiap pembiayaan ada pelaku usaha yang berharap dapat mengembangkan bisnis, meningkatkan pendapatan, dan memenuhi kebutuhan keluarga. Ada pedagang kecil yang membutuhkan tambahan modal, pengusaha makanan rumahan yang ingin memperluas pasar, hingga pelaku usaha yang harus mempertahankan bisnisnya di tengah perubahan daya beli masyarakat.
Bagi mereka, keberhasilan sektor jasa keuangan tidak hanya ditentukan oleh mudahnya memperoleh pinjaman. Keberhasilan juga ditentukan oleh kemampuan menggunakan modal secara produktif, menjaga arus kas, memenuhi kewajiban, dan mempertahankan usaha ketika menghadapi tekanan ekonomi.
Disinilah tantangan pengembangan sektor jasa keuangan Lampung menjadi nyata. Persoalannya bukan lagi hanya membuka pintu akses, melainkan memastikan bahwa akses tersebut menghasilkan manfaat ekonomi yang berkelanjutan.
Angka Besar, Tantangan Belum Berakhir
Perkembangan industri jasa keuangan Lampung menunjukkan besarnya aktivitas ekonomi masyarakat yang telah terhubung dengan sistem keuangan formal.
Berdasarkan data dalam bahan pemaparan Otoritas Jasa Keuangan (OJK) Lampung yang menjadi dasar tulisan ini, kredit perbankan di Lampung tercatat sekitar Rp114,57 triliun.
Di sektor industri keuangan nonbank, outstanding pembiayaan berbasis peer-to-peer lending mencapai sekitar Rp1,55 triliun, sedangkan aset dana pensiun tercatat sekitar Rp199,05 miliar.
Sementara itu, aktivitas pasar modal juga memperlihatkan perkembangan. Hingga Maret 2026, jumlah investor yang tercatat melalui Single Investor Identification (SID) mencapai 203.565 investor, dengan nilai transaksi saham dan efek sekitar Rp3,22 triliun.
Angka tersebut menunjukkan bahwa layanan keuangan semakin jadi bagian dari kehidupan masyarakat Lampung. Perbankan, pembiayaan digital, dan investasi memberikan pilihan bagi masyarakat untuk mengelola kebutuhan maupun mengembangkan aset.
Namun, besarnya aktivitas keuangan tidak otomatis menggambarkan kondisi seluruh masyarakat. Pertumbuhan kredit secara keseluruhan, misalnya, belum tentu mencerminkan kemampuan setiap kelompok usaha untuk memperoleh pembiayaan yang sesuai kebutuhan.
Begitu pula dengan meningkatnya jumlah investor. Angka tersebut menunjukkan perluasan partisipasi masyarakat di pasar modal, tetapi belum dengan sendirinya menjelaskan tingkat pemahaman investor terhadap risiko investasi.
Karena itu, perkembangan sektor jasa keuangan perlu dilihat bersama indikator kualitas pembiayaan, perlindungan konsumen, kemampuan membayar, dampak ekonomi yang dirasakan masyarakat.
Pertanyaan yang lebih penting bukan semata berapa besar uang yang mengalir, melainkan seberapa produktif uang tersebut digunakan.
Kredit UMKM Melambat, Kualitas Pembiayaan Perlu Dijaga
Salah satu indikator yang perlu mendapat perhatian adalah perkembangan kredit UMKM.
Dalam bahan pemaparan OJK Lampung yang digunakan untuk artikel ini, pertumbuhan kredit UMKM disebut melambat dari sekitar 15 persen pada 2021 menjadi sekitar 2,50 persen pada periode 2024–2025.
Pada periode yang sama, nilai kredit bermasalah atau non-performing loan (NPL) UMKM disebut meningkat dari sekitar Rp850 miliar pada 2021 menjadi sekitar Rp1,5 triliun pada 2025.
Data tersebut perlu ditelaah lebih lanjut berdasarkan sumber resmi dan definisi statistik yang digunakan. Meski demikian, apabila dikonfirmasi, perkembangan tersebut menjadi pengingat bahwa perluasan pembiayaan perlu berjalan beriringan dengan upaya menjaga kesehatan usaha dan kemampuan debitur memenuhi kewajibannya.
Di balik angka kredit bermasalah, terdapat beragam kemungkinan persoalan. Penjualan yang menurun, biaya bahan baku yang meningkat, perubahan permintaan pasar, gangguan distribusi, serta kebutuhan rumah tangga yang mendesak dapat memengaruhi kemampuan pelaku usaha membayar cicilan.
Bagi usaha berskala kecil, gangguan yang berlangsung beberapa hari saja dapat memengaruhi keberlangsungan bisnis. Ketika pendapatan menurun, uang untuk membeli persediaan berikutnya bisa ikut berkurang. Jika tidak memiliki cadangan dana, pemilik usaha mungkin menggunakan modal untuk memenuhi kebutuhan keluarga.
Ketika modal menipis, usaha membutuhkan tambahan pembiayaan. Namun, jika pinjaman baru diperoleh tanpa perhitungan kemampuan membayar, beban keuangan justru berpotensi semakin berat.
Situasi inilah yang perlu menjadi perhatian bersama. Pembiayaan seharusnya memperkuat kegiatan produktif, bukan sekadar menutup kekurangan uang yang terus berulang.
Ketika Uang Usaha Bercampur dengan Kebutuhan Keluarga
Salah satu tantangan yang patut diperhatikan dalam pengelolaan UMKM adalah pemisahan keuangan usaha dan rumah tangga.
Dalam praktik sehari-hari, uang hasil penjualan sering digunakan untuk berbagai kebutuhan sekaligus. Sebagian digunakan membeli bahan baku, membayar listrik, mengganti persediaan barang, memenuhi kebutuhan dapur, membayar pendidikan anak, atau mencicil pinjaman.
Semua kebutuhan tersebut penting. Namun, tanpa pencatatan yang teratur, pemilik usaha akan kesulitan mengetahui kondisi keuangan bisnisnya secara akurat.
Seorang pedagang yang menerima uang penjualan Rp500 ribu dalam sehari, misalnya, belum tentu memperoleh keuntungan sebesar itu. Sebagian penerimaan harus digunakan untuk mengganti barang yang terjual, membayar biaya operasional, serta memenuhi kewajiban usaha.
Jika seluruh uang penjualan dianggap sebagai keuntungan, modal dapat berkurang tanpa disadari.
Akibatnya, usaha yang terlihat tetap berjalan sebenarnya mengalami penurunan kemampuan untuk membeli persediaan dan menghasilkan pendapatan.
Persoalan tersebut menunjukkan bahwa penguatan UMKM tidak selalu harus dimulai dengan penambahan pinjaman. Dalam kondisi tertentu, perbaikan pengelolaan keuangan justru menjadi langkah yang lebih mendasar.
Pelaku usaha perlu membiasakan diri mencatat pemasukan dan pengeluaran, memisahkan uang usaha dari kebutuhan pribadi, menghitung biaya produksi, serta menentukan jumlah pengambilan uang untuk keluarga secara terencana.
Pencatatan tidak harus menggunakan sistem yang rumit. Buku tulis atau lembar kerja sederhana sudah cukup menjadi langkah awal, asalkan dilakukan secara konsisten.
Dengan pencatatan yang baik, pelaku usaha dapat mengetahui apakah bisnis benar menghasilkan keuntungan, sekadar berputar, atau justru mengalami kerugian.
Pembiayaan Harus Sesuai Kebutuhan dan Kemampuan
Modal tetap memiliki peran penting dalam mengembangkan usaha. Tambahan pembiayaan dapat digunakan untuk membeli peralatan, menambah persediaan, meningkatkan kapasitas produksi, memperbaiki tempat usaha, atau memperluas jangkauan pemasaran.
Namun, kebutuhan setiap usaha berbeda. Pedagang dengan pendapatan harian yang relatif stabil memiliki pola arus kas berbeda dari petani yang memperoleh pendapatan mengikuti musim panen.
Karena itu, pembiayaan perlu mempertimbangkan karakteristik usaha, tujuan penggunaan dana, prospek pendapatan, kewajiban yang telah dimiliki, serta kemampuan membayar.
Bagi lembaga keuangan, analisis yang cermat diperlukan untuk menjaga kualitas pembiayaan. Bagi pelaku UMKM, perhitungan yang realistis diperlukan agar pinjaman tidak melampaui kemampuan usaha.
Sebelum mengambil pembiayaan, pelaku usaha perlu mengetahui berapa dana yang benar-benar dibutuhkan, bagaimana dana itu akan digunakan, dan dari mana cicilan akan dibayarkan.
Pinjaman untuk membeli peralatan produktif, misalnya, perlu disertai perhitungan mengenai potensi peningkatan produksi dan pendapatan. Sementara itu, pinjaman yang digunakan berulang kali untuk menutup kerugian operasional perlu dievaluasi secara hati-hati.
Pembiayaan yang sehat bukanlah pembiayaan sebanyak-banyaknya. Pembiayaan yang sehat adalah pembiayaan yang sesuai kebutuhan, kemampuan, dan prospek usaha.
Prinsip ini penting agar akses keuangan tidak hanya memperluas kesempatan masyarakat memperoleh modal, tetapi juga membantu menjaga keberlanjutan usaha.
Peran OJK: Mengawal Industri dan Melindungi Masyarakat
Dalam perkembangan tersebut, OJK memiliki peran penting dalam mengatur dan mengawasi sektor jasa keuangan sesuai kewenangannya, sekaligus memperkuat perlindungan konsumen dan meningkatkan literasi keuangan masyarakat.
Berdasarkan bahan pemaparan OJK Lampung, sepanjang Semester I 2026 tercatat 35 kegiatan edukasi keuangan yang diikuti 8.315 peserta dari berbagai kelompok masyarakat.
OJK juga mencatat 4.660 layanan konsumen serta memproses 11.620 layanan Sistem Layanan Informasi Keuangan (SLIK), baik secara tatap muka maupun daring.
Angka tersebut menggambarkan kegiatan edukasi dan layanan yang dilakukan untuk menjangkau masyarakat. Tantangan berikutnya adalah memastikan bahwa kegiatan tersebut memberikan manfaat yang dapat diterapkan dalam kehidupan sehari-hari.
Literasi keuangan tidak cukup berhenti pada pengenalan istilah perbankan, investasi, atau pembiayaan. Masyarakat perlu memahami bagaimana menghitung kemampuan membayar cicilan, mengenali risiko produk keuangan, menjaga data pribadi, dan memeriksa legalitas penyedia layanan.
Pelaku UMKM, misalnya, perlu memahami perbedaan antara omzet dan keuntungan. Masyarakat yang ingin berinvestasi perlu mengetahui bahwa setiap produk memiliki risiko dan tidak ada keuntungan tinggi yang dapat dijamin tanpa risiko.
Pengguna layanan digital juga harus berhati-hati terhadap penawaran investasi yang tidak masuk akal, pinjaman ilegal, serta permintaan data pribadi atau kode keamanan oleh pihak yang tidak berwenang.
Dengan demikian, literasi keuangan memiliki dua fungsi. Pertama, membantu masyarakat memanfaatkan peluang ekonomi secara lebih baik. Kedua, melindungi mereka dari risiko yang dapat menggerus hasil kerja dan tabungan.
Ukuran keberhasilan edukasi semestinya tidak berhenti pada jumlah kegiatan atau peserta, tetapi juga memperhatikan perubahan perilaku masyarakat setelah memperoleh pemahaman.
Inklusi Keuangan dari Komunitas
Perluasan akses keuangan dapat dilakukan melalui berbagai lingkungan masyarakat. Tidak semua program harus dimulai dari kantor bank atau lembaga pembiayaan.
Dalam bahan pemaparan OJK Lampung, program Tim Percepatan Akses Keuangan Daerah (TPAKD) mencakup pembentukan Kampung Nelayan Merah Putih (KNMP) Desa Perkasa di Lampung Timur, pengembangan Program Bank Sampah Sekolah di lima SMA/SMK di Bandar Lampung, serta implementasi Ekosistem Pesantren Inklusif Keuangan Syariah (EPIKS) di Pondok Pesantren Al-Ghifari, Lampung Timur, dan Al-Muhsin, Kota Metro.
Program-program tersebut memperlihatkan bahwa inklusi keuangan dapat dikembangkan melalui komunitas dengan kebutuhan yang berbeda.
Bagi nelayan, penguatan literasi dapat diarahkan pada pengelolaan pendapatan yang mengikuti musim, perencanaan biaya operasional, dan persiapan menghadapi masa ketika hasil tangkapan menurun.
Bagi pelajar, edukasi dapat mencakup kebiasaan menabung, pengelolaan uang saku, keamanan transaksi digital, serta pengenalan risiko investasi.
Sementara itu, bagi pelaku UMKM, pendampingan dapat diarahkan pada pencatatan keuangan, pengembangan produk, pengelolaan persediaan, pemasaran, dan pemilihan pembiayaan yang sesuai.
Namun, program inklusi keuangan tidak seharusnya hanya diukur dari banyaknya masyarakat yang mendapatkan akses. Perlu dipastikan pula apakah akses tersebut membantu meningkatkan produktivitas, memperkuat pendapatan, dan mengurangi kerentanan ekonomi.
Pertanyaan mengenai dampak setelah program dilaksanakan perlu menjadi bagian dari evaluasi.
Apakah pelaku usaha menjadi lebih mampu mengelola uang? Apakah masyarakat memahami risiko layanan keuangan? Apakah akses pembiayaan mendorong kegiatan produktif? Apakah kelompok yang sebelumnya sulit menjangkau layanan keuangan kini mendapatkan manfaat yang nyata?
Jawaban atas pertanyaan tersebut akan menunjukkan kualitas inklusi keuangan yang sebenarnya.
Kolaborasi untuk Memperkuat UMKM Lampung
Pengembangan UMKM tidak dapat dibebankan kepada OJK dan perbankan semata. Kemampuan usaha untuk bertahan juga dipengaruhi oleh kualitas produk, akses pasar, biaya produksi, infrastruktur, keterampilan tenaga kerja, dan kondisi daya beli masyarakat.
Pemerintah daerah dapat berperan melalui penciptaan iklim usaha yang kondusif, pendampingan, fasilitasi pemasaran, serta peningkatan kualitas produk. Dinas yang membidangi koperasi dan UMKM dapat membantu pelaku usaha memperbaiki pengelolaan bisnis sesuai kebutuhan lapangan.
Perguruan tinggi juga dapat berkontribusi melalui pendampingan manajemen, pemanfaatan teknologi, inovasi produk, dan pengembangan pemasaran digital. Sementara itu, lembaga keuangan perlu menyediakan produk yang transparan dan sesuai karakteristik serta kemampuan calon debitur.
Kolaborasi akan lebih efektif apabila didasarkan pada masalah yang benar-benar dihadapi pelaku usaha.
UMKM yang memiliki produk bagus tetapi kesulitan menjangkau pasar membutuhkan dukungan berbeda dari usaha yang sudah memiliki pelanggan tetapi menghadapi persoalan arus kas.
Begitu pula, usaha yang belum memiliki pencatatan keuangan membutuhkan pendampingan dasar sebelum diarahkan mengambil pembiayaan lebih besar.
Pendekatan yang sesuai dengan kebutuhan akan membuat program lebih terarah dan membantu mencegah pembiayaan digunakan tanpa perencanaan yang memadai.
Evaluasi pun perlu mengutamakan hasil. Jumlah pelatihan, rekening, dan pembiayaan memang penting sebagai indikator jangkauan, tetapi perubahan dalam produktivitas, kelangsungan usaha, kemampuan membayar, dan kualitas pengelolaan keuangan lebih dekat dengan dampak yang dirasakan masyarakat.
Mengubah Akses Menjadi Ketahanan Ekonomi
Pada akhirnya, UMKM membutuhkan lebih dari sekadar kesempatan mendapatkan pinjaman. Mereka memerlukan kemampuan untuk menjaga usaha ketika penjualan menurun, menyesuaikan diri ketika biaya meningkat, dan memanfaatkan peluang ketika pasar berkembang.
Ketahanan tersebut dapat dibangun melalui langkah sederhana tetapi konsisten: pencatatan keuangan yang tertib, pemisahan uang usaha dan rumah tangga, pembentukan cadangan kas sesuai kemampuan, penggunaan pembiayaan secara terukur, serta peningkatan kualitas produk dan pemasaran.
Di sisi lain, industri jasa keuangan harus terus menjaga integritas, menerapkan prinsip kehati-hatian, menyediakan informasi yang jelas, dan memperkuat perlindungan konsumen.
OJK, pemerintah daerah, lembaga keuangan, perguruan tinggi, komunitas, dan pelaku UMKM memiliki peran yang saling melengkapi. Kolaborasi dibutuhkan agar akses keuangan tidak berhenti sebagai fasilitas, tetapi berkembang menjadi sarana peningkatan produktivitas dan kesejahteraan.
Lampung memiliki peluang untuk memperkuat perekonomian melalui sektor pertanian, perdagangan, industri pengolahan, jasa, dan usaha masyarakat. Namun, peluang tersebut akan lebih mudah diwujudkan apabila pelaku usaha memiliki fondasi keuangan yang sehat dan akses terhadap dukungan yang tepat.
Pertumbuhan sektor jasa keuangan merupakan perkembangan penting. Akan tetapi, keberhasilan tidak cukup diukur dari besarnya dana yang beredar atau bertambahnya jumlah pengguna layanan.
Keberhasilan harus terlihat ketika masyarakat semakin mampu mengelola keuangan, pelaku UMKM mampu mempertahankan dan mengembangkan usaha, serta konsumen terlindungi dari praktik keuangan yang merugikan.
Uang yang mengalir baru benar-benar memberikan arti ketika mampu menggerakkan kegiatan produktif dan memperkuat kehidupan masyarakat.
Bagi UMKM Lampung, tantangannya bukan sekadar mendapatkan modal, melainkan memastikan setiap rupiah yang diperoleh dapat dikelola menjadi kekuatan untuk bertahan, berkembang, dan menciptakan masa depan ekonomi yang lebih baik.
Di situlah makna inklusi keuangan yang sesungguhnya:
Bukan hanya membuka akses, tetapi menghadirkan manfaat yang nyata, aman, dan berkelanjutan bagi masyarakat.
Bukan Sekadar Kredit: Mengukur Seberapa Kuat UMKM Lampung Menghadapi Tekanan Ekonomi.”
Dibuat di Bandar Lampung, 27/10/2026
Oleh : Iffah Yuliyanti.,A.Md.,Kom
Media : transsewu.com